【2次試験まであと1ヶ月】事例Ⅳ・NPVの得点力をアップできる「計算手順の標準化」と実践テクニック by まこはや
タキプロ17期の まこはや と申します。
勉強会開催!
★参加応募受付中★
詳しくは下記バナーをクリック!!
【特別企画】
令和7年度の中小企業診断士試験を突破した17期タキプロメンバー(タキメン)が、再現答案を持ち寄り、その解答に至った思考プロセスを、タキプロの人気勉強会【ZOOM勉強会】の形式でディスカッション。
各事例動画集はこちらから↓↓↓
目次
■はじめに
中小企業診断士2次試験まで、いよいよ残り1ヶ月となりました。
この時期、多くの受験生を悩ませるのが、事例ⅣのNPV(設備投資意思決定)問題ではないでしょうか。
「問題文が長くてパニックになる」
「どこかで集計漏れが発生して、結局最後の答えがズレてしまう」
そんな不安を抱えている方へ向けて、今回は私が受験生時代に実践していた
「NPV問題を”型”で解いてミスを減らすテクニック」をお伝えします。
残り1ヶ月の時期に取り組んで頂きたいのは、新しい難解な問題を解くことよりも、
本番で迷わないための「解法ルーティン」を確立することです。
■1. NPV攻略の第一歩:
キャッシュフロー増減の整理とタイムライン化
NPV問題を複雑に感じてしまう原因は、問題文の中に様々な数値が散らばっているからです。
① 4つの要素に整理する
各年度に発生する「キャッシュフロー(CF)増減の要素」は、主に以下の4つに整理できます。
- 初期投資額
- 毎年の営業CF
- 設備の除売却損益CF
- 運転資本の増減
まずは、この4つの要素を頭に置きながら与件文中にある数値を洗い出し、
次に、「それぞれの数値がどれに該当するのか」をクリアにしながら整理するようにしました。
(ちなみにこの考え方は、私の受験5年間の後半に知りました。
それまでは数値の整理の仕方が分からずNPVを苦手としていましたが、
この方法が分かってからは苦手意識がかなり減少しました)
② タイムライン(時系列)の作成
横軸に年度(t=0, 1, 2…)のタイムラインを引きます。
その次に、①で与件文から洗い出した4つの要素が、
どのタイミング(n年度初、m年度末)で発生するかをタイムラインに書き込みます。
言葉で説明するよりも、実際に書き込んだ図を見た方が早いと思います。
設例:
新設備(取得価額3,000万円、耐用年数5年、定額法、残存価額ゼロ)を導入。
5年間の毎年の営業CFは800万円、5年後(t=5)に設備を200万円で売却。
1年度末に運転資本が100万円増加し、5年度末に全額回収される。
タイムラインを引いて、設例の内容からCF増減(4つの要素)を書き込んだ図です。
なお、この時点ではまだ数値は書き込みません。後で計算してから数値を書き込みます。
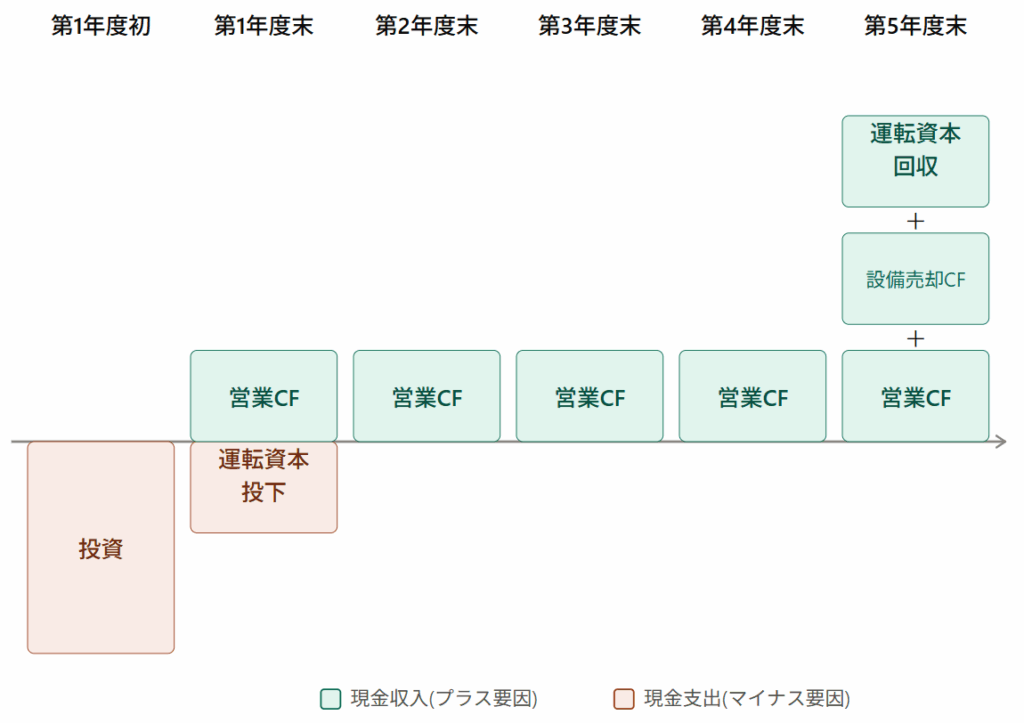
図にすると、第1年度末と第5年度末に複数の要素が同時に発生していることが一目でわかります。
特に第5年度末は「運転資本回収」「設備売却CF」「営業CF」の3つが重なっており、
これらはすべて合算して1年分のキャッシュフローとして扱います。
この「1つの年度に複数の要素が乗る」パターンこそが、NPV問題で集計漏れが起きやすい理由です。
なお、運転資本がいつ増加するか(投資と同時か、初年度末か等)は問題文の指示によって変わります。
ここでは一例として第1年度末に投下されるケースを示していますが、
実際に解く際は必ず与件文・設問文の記載を確認してください。
■2. 「営業CFの2つの公式」を書き出しておく!
それから、営業CFを計算する!
毎年の営業キャッシュフロー(CF)を計算する際、
解法アプローチには大きく分けて2つのパターンが存在します。
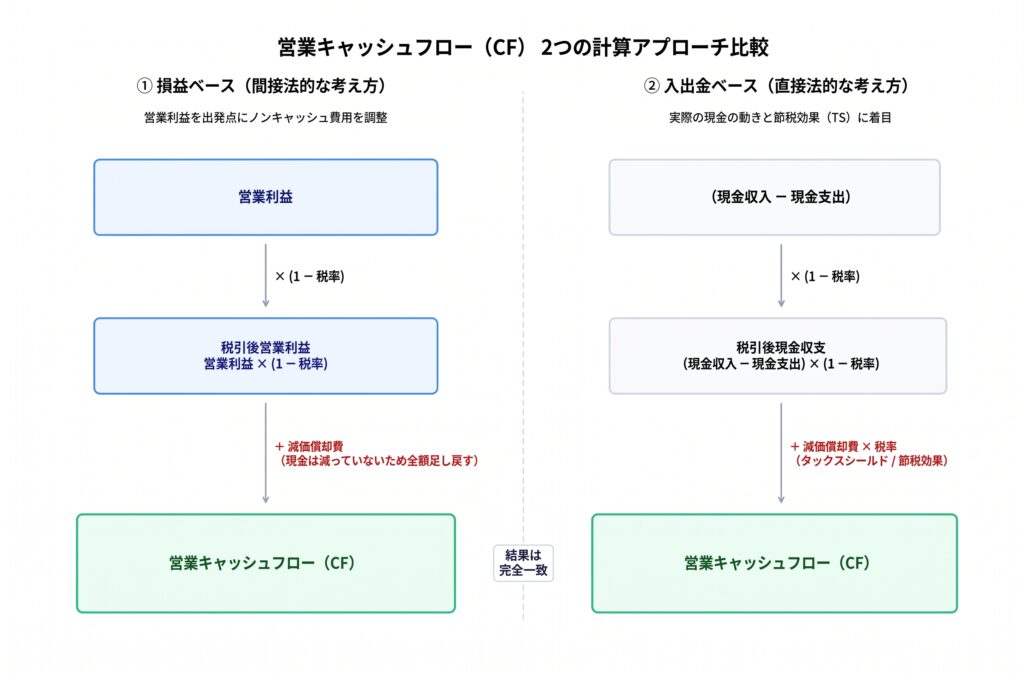
① 入出金ベース(直接法的な考え方)
営業CF = (現金収入 - 現金支出)×(1 - 税率)+ 減価償却費等 × 税率
② 損益ベース(間接法的な考え方)
営業CF = 営業利益 ×(1 - 税率)+ 減価償却費
営業キャッシュフローCFの2つの計算アプローチを比較してみます。
補足:減価償却費の計算式(定額法の場合)
どちらの公式を使う場合でも必須となるのが「減価償却費」の正確な計算です。
定額法の場合の計算式です。
(残存価額は、最近の事例では0円が多いですが、取得価額の10%になることもあります)
減価償却費 = (取得価額 - 残存価額)÷ 耐用年数
【私が行っていたこと】
私は本番でNPV問題に取り組む際、まず問題用紙の余白に、営業CFの2つの公式をそのまま書き出していました。
緊張する本番で「どっちの式だっけ?」と頭の中で探す時間がもったいないからです。
書き出した上で問題文を読み、
「売上や現金支出費用が与えられているから①で行こう」
「営業利益がストレートに与えられているから②が早いな」というように、
どちらの式を使えば最もミスなく素早く解けるかを判断していました。
公式を可視化しておくことで、代入ミスや税金の考慮漏れを劇的に減らす効果もあります。
■3. 「除売却CFの短縮公式」で計算時間を削る
設備を途中で売却したり廃棄したりする際のキャッシュフロー計算は、
益出し・損出しと税金の影響が絡むため、少し混乱しやすいポイントです。
ここでも、考える時間を減らすために短縮公式を活用していました。
除売却CF = 売却額 - 税率 ×(売却額 - 帳簿価額)
この公式の素晴らしいところは、
- 売却益が出ている場合(売却額 > 帳簿価額)
- 売却損が出ている場合(売却額 < 帳簿価額)
のどちらでも、そのまま数値を代入するだけで、
税金効果を含めた最終キャッシュフローが一発で算出できる点です。
「売却益が出たから税金を引いて…」と段階を踏んで計算するのではなく、
1つの式に当てはめて機械的に処理することで、
貴重な試験時間の中で消費する計算時間を短縮できます。
補足:帳簿価額(未償却残高)の計算式
短縮公式に代入する「帳簿価額」は、以下の基本式で求めます。
帳簿価額 = 取得価額 - 減価償却累計額
※定額法の場合:
この計算式か次の計算式で求めます。
帳簿価額 = 取得価額 -(1年あたりの減価償却費 × 経過年数)
または
帳簿価額 = 取得価額 -(取得価額 - 残存価額)÷ 耐用年数 × 経過年数
■4. 運転資本の攻略ルーティン
運転資本とは?(概要はこれだけでOK)
運転資本とは、「在庫などに変形して、手元で『塩漬け』になるお金」のことです。
- 運転資本の残高が増える ⇒ 現金が在庫に変わって眠る(マイナス/キャッシュアウト)
- 運転資本の残高が減る(回収) ⇒ 在庫が売れて現金に戻る(プラス/キャッシュイン)
深く悩む必要はありません。事例Ⅳで問われるのは「言葉の定義」ではなく、
「残高の動きから各年のCF影響額を機械的に弾き出せるか」です。
なお「運転資本」とは、企業活動を行う上で必要となる資金のことです。
運転資本=売上債権+棚卸資産-仕入債務
計算式はこの通りですが、
事例ⅣのNPV問題では「運転資本」と一括りに表記されることが多いです。
事例Ⅳでの計算ルーティン(2ステップ)
与件文に残高の推移が書かれていたら、以下の2ステップで処理します。
- ステップ①:各年の「運転資本残高」をメモする
- ステップ②:前年からの「増減額(差額)」を取り、符号を反転させる
計算例(残高とCFの連動表)
具体例を使って確認してみます。
具体例:
<運転資本残高の変動>
期首:0万円
1年度末:500万円
2年度末~4年度末:800万円
5年度末:0万円(全額を回収した)
上記具体例から、
運転資本残高と、それによるキャッシュフロー(CF)影響額を確認します。
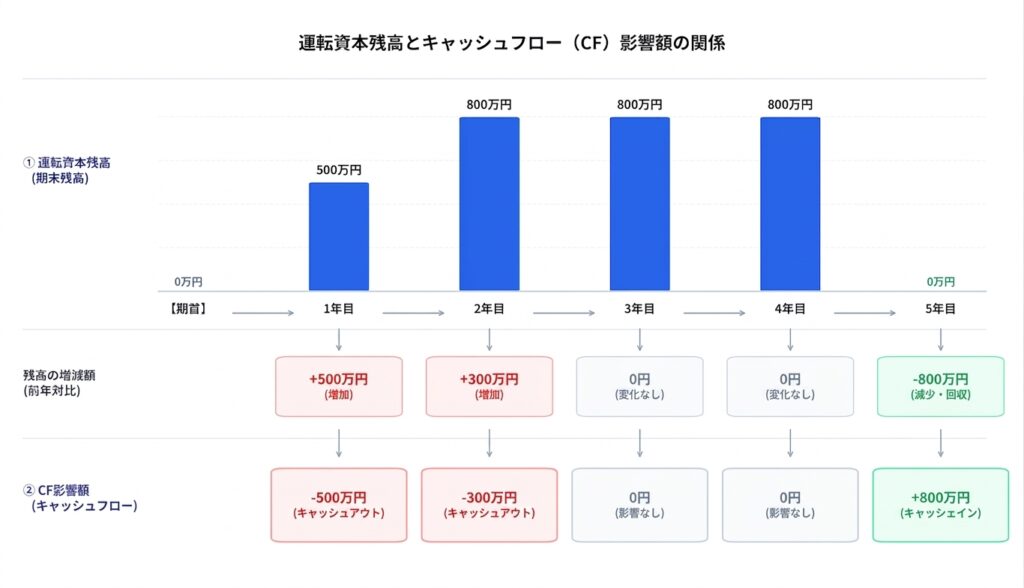
実際の試験の時には、私は、このような形で書いていました。
| 年度 | 期首 | 1年度末 | 2年度末 | 3年度末 | 4年度末 | 5年度末 |
|---|---|---|---|---|---|---|
| 残高 | 0万 | 500万 | 800万 | 800万 | 800万 | 0万 |
| 残高の増減 | — | +500万増 | +300万増 | 変化なし | 変化なし | -800万減 |
| CF影響額 | — | ▲500万円 | ▲300万円 | 0円 | 0円 | +800万円 |
引っかかりやすい「3つのポイント」
- 1年度(初期投入):残高が0万 ⇒ 500万への増加なので、▲500万円
- 2年度(追加分):残高は500万 ⇒ 800万への増加だが、500万はすでに塩漬け済み。
手元から新しく出ていくのは差額の▲300万円だけ - 5年度(全額回収):プロジェクト終了で残高が0万に戻るため、
眠っていた800万がそのまま手元に戻る(+800万円)
■5. 割引率を掛けて、正味現在価値(NPV)を求める
■1.~■4.により、4つの要素(初期投資・営業CF・除売却CF・運転資本の増減)をタイムライン上で年ごとに合計したら、最後に行うのが「割引計算」です。
- 各年の合計CFに「現価係数(割引率)」を掛ける(将来の現金を現在の価値に換算する)
- すべての年の割引後CFを足し合わせ、初期投資額を引く(=NPVの算出)
NPV = Σ(各年のキャッシュフロー × 複利現価係数) - 初期投資額
※NPV > 0であれば「投資適格(採用)」と判断します。
問題文で与えられた資本コスト(割引率)の%に対応する「現価係数表」の数値を、掛け間違いのないよう注意して計算しましょう。
【私が行っていたこと】
毎年のCFが同額の場合、複利現価係数を1年ずつ掛けて合計するのではなく、
「年金現価係数」を1回掛けるだけで済みます。
問題文に年金現価係数表が用意されている場合は、積極的に使うことで計算の手間を大きく減らせます。
ただし、初年度だけ運転資本投下があったり、最終年度だけ除売却CFや運転資本回収が乗ったりと、
CFが年によって変動するケース(次のセクションの設例もこれに該当します)では、
年ごとに複利現価係数を掛けて計算する必要があるので注意してください。
■6. 【総仕上げ】設例で①〜⑤をすべて計算してみる
ここまで紹介してきた「①4要素の整理」「②2つのCF公式」「③除売却の短縮公式」「④運転資本の2ステップ」「⑤割引計算」を、
セクション1(■1)の設例を使って実際に計算し、最後まで通してみましょう。
設例(再掲):
新設備(取得価額3,000万円、耐用年数5年、定額法、残存価額ゼロ)を導入。
税率30%。
毎年の売上2,000万円、現金支出800万円。5年後(t=5)に設備を200万円で売却。
第1年度末に運転資本が100万円増加し、
第5年度末に全額回収される。
資本コスト(割引率)は8%。
① 4つの要素の整理+タイムラインの作成
セクション1(■1)の①、②をご参照ください
①-1 初期投資額
問題文の数値をそのまま使います。t=0で ▲3,000万円。
② 毎年の営業CF
まず減価償却費を求めます。
減価償却費 = 3,000万円 ÷ 5年 = 600万円
公式①(入出金ベース)で計算すると、
営業CF = (2,000万円 - 800万円)×(1 - 0.3)+ 600万円 × 0.3 = 840万円 + 180万円 = 1,020万円
念のため公式②(損益ベース)でも検算します。
営業利益 = 2,000万円 - 800万円 - 600万円 = 600万円
営業CF = 600万円 ×(1 - 0.3)+ 600万円 = 420万円 + 600万円 = 1,020万円
両方の公式で一致しました。t=1〜5の各年度末に1,020万円発生します。
③ 設備の除売却CF(t=5)
まず帳簿価額を求めます。耐用年数5年ちょうどで売却するため、
帳簿価額 = 3,000万円 -(600万円 × 5年)= 0万円(全額償却済み)
短縮公式に代入すると、
除売却CF = 200万円 - 0.3 ×(200万円 - 0万円)= 200万円 - 60万円 = 140万円
④ 運転資本の増減
t=1で▲100万円(投下)、t=5で+100万円(回収)です。
①〜④を合計すると
| 年度 | t=0 | t=1 | t=2 | t=3 | t=4 | t=5 |
|---|---|---|---|---|---|---|
| ①初期投資 | ▲3,000 | |||||
| ②営業CF | +1,020 | +1,020 | +1,020 | +1,020 | +1,020 | |
| ③除売却CF | +140 | |||||
| ④運転資本 | ▲100 | +100 | ||||
| 合計CF | ▲3,000 | +920 | +1,020 | +1,020 | +1,020 | +1,260 |
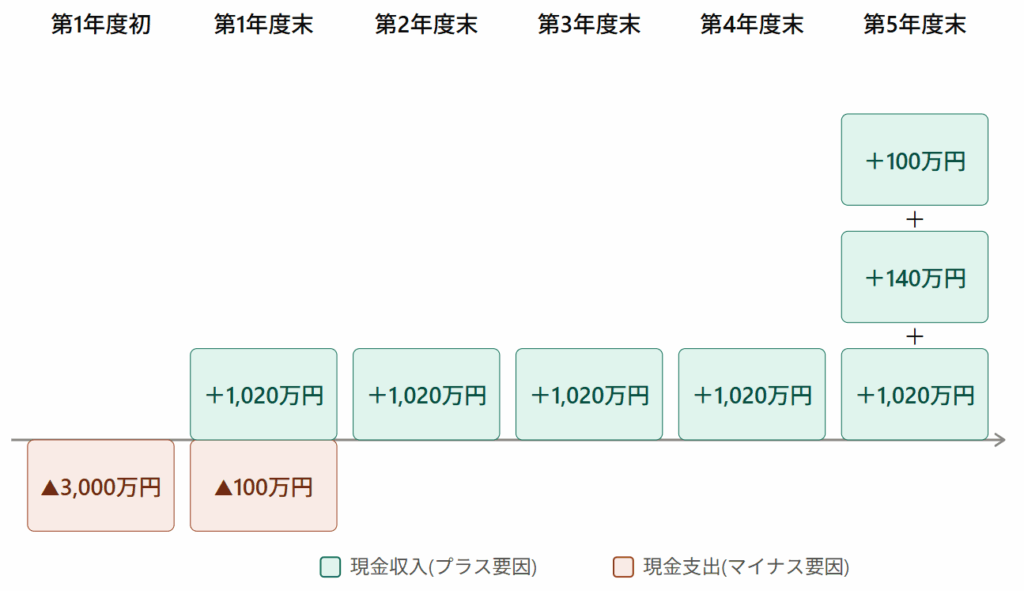
第1年度末が「920万円」(1,020-100)、
第5年度末が「1,260万円」(1,020+140+100)と、
複数要素が重なる年度だけ計算が一手間増えることが、数字で見てもよくわかると思います。
⑤ 現価係数を掛けてNPVを求める
セクション5(■5)で説明した通り、各年の合計CFに現価係数を掛けて割り引きます。
今回はt=1〜t=5の各年度でCFの金額が変動しているため、年ごとに個別の複利現価係数を使います。
| 年度 | t=1 | t=2 | t=3 | t=4 | t=5 |
|---|---|---|---|---|---|
| 合計CF | 920 | 1,020 | 1,020 | 1,020 | 1,260 |
| 現価係数(8%) | 0.926 | 0.857 | 0.794 | 0.735 | 0.681 |
| 割引後CF | 852 | 874 | 810 | 750 | 858 |
割引後CFの合計は 852+874+810+750+858=4,144万円。
ここから初期投資額3,000万円を差し引くと、
NPV = 4,144万円 - 3,000万円 = +1,144万円
NPVがプラスなので、この投資は実行すべき(採用)と判断できます。
■おわりに:残り1ヶ月は「計算手順の型」を確立させましょう
事例ⅣのNPV問題を解く鍵は、ひらめきではなく「型」です。
正しい「計算手順」さえ踏めば、必ず答えにたどり着けます。
- CF増減の要素の整理とタイムラインの書き出し
- 「2つの営業CF公式」と「減価償却費」のメモ
- 除売却は「帳簿価額」を出して「短縮公式」で一発処理
- 運転資本は「残高推移」を書き出し、差額を取って符号を反転
- 現価係数(または年金現価係数)を掛けてNPVを算出し、投資の可否を判断する
残り1ヶ月の期間で、過去問や答練を使ってこの「ルーティン」を自分の手に染み込ませてください。
型が確立すれば、本番でどのような変化球が出ても冷静に対処できるようになります。
皆さんの努力が実を結び、10月の2次試験本番で力が発揮できるよう応援しています!
次回は、エイト さんの登場です。
お楽しみに!
最後まで読んでいただき、ありがとうございます!
↓下のボタンを押して、読んだよ! と合図していただけると、とっても嬉しいです。
(診断士関連ブログの人気ランキングサイトが表示されます[クリックしても個人は特定されません])